Neue Prüfquoten, breiterer Prüfzugriff und höhere Aufschläge: Was Krankenhäuser ab 2027 strategisch verändern müssen
Die Reform der Krankenhausabrechnungsprüfung wird häufig in Einzeländerungen zerlegt. Gerade darin liegt die Gefahr. Ab 2027 steigen nicht nur die zulässigen Prüfquoten und die Aufschläge. Bereits seit dem 30. Juli 2026 muss der Medizinische Dienst zusätzlich festgestellte abrechnungsrelevante Auffälligkeiten in die Prüfung einbeziehen. Zusammen entsteht ein System mit Multiplikator- und Rückkopplungseffekt. Für Krankenhäuser wird die Prüfsteuerung damit von einer Aufgabe des Medizincontrollings zu einem wirtschaftlichen, personellen und organisatorischen Managementthema.
Drei Änderungen greifen ineinander
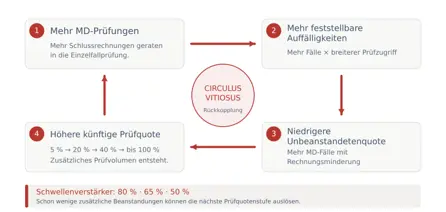
Das GKV-Beitragssatzstabilisierungsgesetz verändert im Zusammenhang mit MD-Prüfungen stationärer Abrechnungsfälle drei Stellschrauben gleichzeitig: die Zahl der prüfbaren Schlussrechnungen, die Ausweitung der einzelnen Prüfung durch den MD und die finanziellen Folgen einer Rechnungsminderung. Jede Änderung alleine wäre für die Kliniken schon eine Herausforderung, in ihrer Kombination vergrößern sie jedoch sowohl das Prüfvolumen als auch die Zahl möglicher Angriffspunkte je Fall nochmals erheblich. Eine zusätzliche Beanstandung kann wiederum die Unbeanstandetenquote verschlechtern und dadurch die Prüfquote des übernächsten Quartals erhöhen. Genau diese Rückkopplung macht die Neuregelung so gefährlich für die Kliniken, die nun nach geeigneten Strategien suchen.
Die Schwellen werden deutlich angehoben
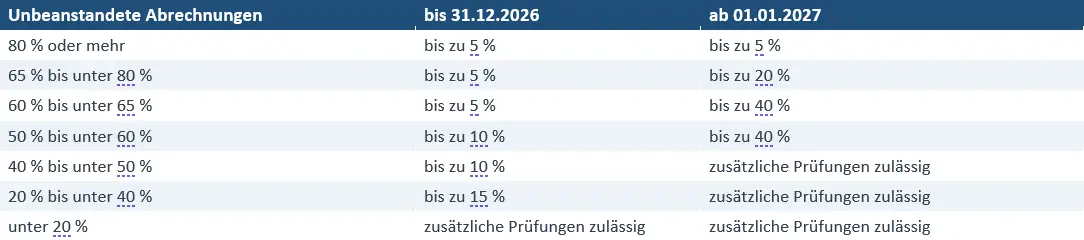
Die zulässige quartalsbezogene Prüfquote richtet sich weiterhin nach dem Anteil der geprüften Schlussrechnungen, die ohne Minderung des Abrechnungsbetrags bleiben. Der GKV-Spitzenverband ermittelt die Quote für jedes Quartal anhand der Prüfergebnisse des vorvergangenen Quartals. Deutlich verändert sind ab 1. Januar 2027 die Schwellen und die Sprunghöhen:
Aus einer möglichen Erweiterung wird ein gesetzlicher Auftrag
Der Prüfgegenstand war schon bisher keine verlässliche äußere Grenze. Die Prüfverfahrensvereinbarung stellt fest, dass die Prüfung nicht auf den mitgeteilten Prüfgegenstand beschränkt ist, und regelt die Erweiterung im laufenden Verfahren. Neu ist die gesetzliche Verpflichtung in § 17c Absatz 1 Krankenhausfinanzierungsgesetz. Stellt der Medizinische Dienst im Rahmen einer Prüfung eine weitere abrechnungsrelevante Auffälligkeit fest, muss er sie einbeziehen, auch wenn sie nicht Anlass seiner Einschaltung war.
Das ist keine Ermächtigung zu einer voraussetzungslosen Vollaktenprüfung. Es verändert aber die praktische Risikofläche. Entscheidend ist nicht mehr nur, ob der ursprüngliche Prüfgegenstand verteidigt werden kann, sondern auch, welche weiteren Auffälligkeiten aus den im Verfahren sichtbaren Informationen hervorgehen. Wie die neue gesetzliche Pflicht mit den Anzeige- und Nachforderungsregeln der Prüfverfahrensvereinbarung verzahnt wird, ist verfahrenspraktisch aufmerksam zu beobachten. Das bedeutet auch, dass nicht in der initialen Prüfanzeige formulierte Prüfgegenstände vor dem Unterlagenversand durch die Klinik antizipiert werden müssen.
Der Aufschlag beginnt früher und steigt
Bis Ende 2026 fällt bei einer Unbeanstandetenquote unter 60 Prozent für jede geminderte Abrechnung ein Aufschlag von 400 Euro an. Ab 2027 liegt die Schwelle bei 80 Prozent und der Aufschlag bei 500 Euro. Parallel steigt die Aufwandspauschale, die die Krankenkasse bei einer Prüfung ohne Rechnungsminderung an das Krankenhaus zahlt, von 300 auf 500 Euro. Diese formale Symmetrie gleicht die Risiken nicht aus. Die Pauschale ersetzt weder den internen Prüfaufwand noch die Erlösverluste erfolgreicher Beanstandungen.
Für die Zuordnung einer geminderten Abrechnung zu einem Quartal ist bereits heute und auch ab 2027 die leistungsrechtliche Entscheidung der Krankenkasse maßgeblich. Kliniken müssen deshalb nicht nur Behandlungs-, Rechnungs- und Prüfdatum, sondern auch den Zeitpunkt der Kassenentscheidung belastbar auswerten.
Falldialog: Chance und Risiko
Das Gesetz gibt dem GKV-Spitzenverband und der Deutschen Krankenhausgesellschaft bis zum 30. Juni 2027 nur den Auftrag zu prüfen, wie das Vorverfahren umfassender genutzt werden kann. Eine neue Pflicht für Kliniken besteht noch nicht. Der strategische Hebel liegt dabei in der Quote. Nur vom Medizinischen Dienst geprüfte Schlussrechnungen gehen in die Unbeanstandetenquote ein. Akzeptiert die Klinik im Falldialog eine Kürzung, verliert sie Erlös, hält aber einen voraussichtlich negativen Prüffall aus der Quote heraus. Zudem fällt für den Falldialog kein Aufschlag an. Nahe 80, 65 oder 50 Prozent kann ein begrenzter Einzelfallverlust so den Sprung in die höhere Prüfquote verhindern. An der 80-Prozent-Schwelle bleiben Rechnungsminderungen im betreffenden Quartal zudem aufschlagsfrei. Dagegen stehen mögliche unnötige Erlösverzichte und die ausbleibende fachliche oder gerichtliche Klärung. Der Falldialog ist daher keine pauschale Sparmaßnahme, sondern eine Schwellenentscheidung vor der Abwägung von Einzelfallerlös, Quoten-, Aufschlags- und Prozessfolgen.
Die Kombination erzeugt einen Risikokreislauf
Mehr prüfbare Rechnungen multipliziert mit mehr potenziellen Angriffspunkten je Prüfung führt zu mehr möglichen Minderungsentscheidungen. Sinkt dadurch die Unbeanstandetenquote, steigt die zulässige Prüfquote im übernächsten Quartal (s. Abbildung 1). Unter 80 Prozent kommt zusätzlich der Aufschlag hinzu.
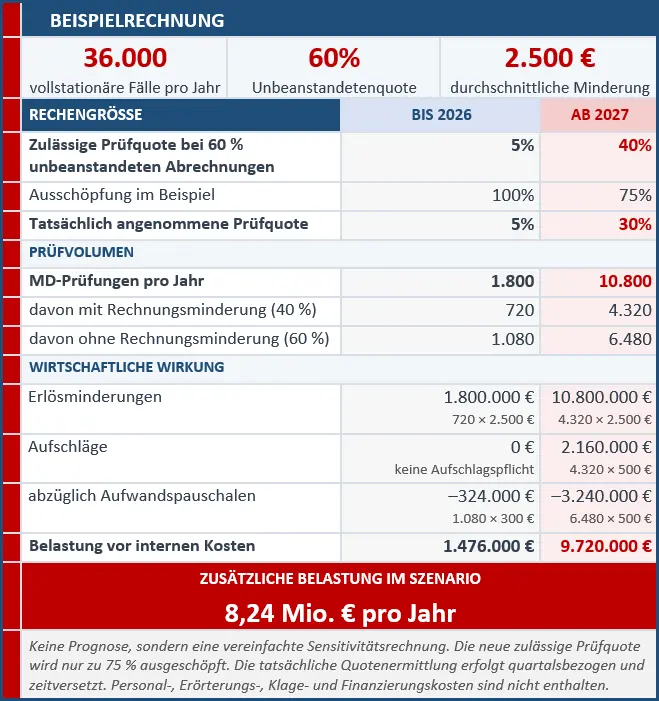
Ob die Krankenkassen die zulässigen Quoten tatsächlich ausschöpfen, ist offen. Das Gesetz schafft dafür aber erheblich mehr Spielraum. Das nachfolgende fiktive Rechenbeispiel lässt die Größenordnungen erkennen. Es basiert auf der Annahme von 36.000 stationären Fällen pro Jahr, einer Unbeanstandetenquote von aktuell 60 % und einer durchschnittlichen Minderung pro geprüften MD-Fall von 2.500 Euro (s. Abbildung 2). Die neuen Regelungen führen für dieses fiktive Krankenhaus zu einer zusätzlichen Rückzahlung von 8.2 Mio Euro im Jahr an die Kostenträger (bei noch nicht einmal voller Ausschöpfung der Prüfquote und ohne die Annahme zusätzlicher Personalressourcen (s. u.)).
Das Erlösrisiko wird zum Personalproblem
Höhere Prüfquoten bedeuten nicht nur mehr Prüfanzeigen. Jede zusätzliche Prüfung löst eine Prozesskette aus. Fristen müssen überwacht, Akten und Daten gesichtet, Unterlagen zusammengestellt, Fragen an die Fachabteilung und an das Medizincontrolling gerichtet und bewertet und Ergebnisse wirtschaftlich eingeordnet werden. Bei einem Teil der Fälle folgen Bestreiten, Erörterungsverfahren und gegebenenfalls Klage. Selbst wenn die Anteile dieser Eskalationsstufen unverändert bleiben, steigt ihre absolute Zahl mit dem Prüfvolumen erheblich.
Diese Arbeit lässt sich nicht beliebig auf zusätzliches Verwaltungspersonal übertragen. Sie erfordert je nach Verfahrensstufe medizinische, tiefgreifende Kodiererfahrungen sowie abrechnungstechnische und rechtliche Kompetenz. Hinzu kommt eine rapide ansteigende Zeitbindung in den klinischen Bereichen. Operateure, behandelnde Ärzte und Pflegekräfte müssen Sachverhalte häufig Monate nach der Behandlung erläutern. Damit trifft die Reform nicht nur das Medizincontrolling, sondern bindet gerade das Personal, welches in den Kliniken ohnehin knapp ist.
Zusätzlicher Personalbedarf kann deshalb nicht pauschal, sondern muss pro Prozessstufe berechnet werden. Zusätzlich erwartete Prüfungen multipliziert mit der durchschnittlichen Bearbeitungszeit je Prüfung, ergänzt um den Zeitbedarf der voraussichtlichen Erörterungs- und Klagefälle ergeben den tatsächlichen Bedarf an vielfach nicht realisierbarer Personalstärke. Die klinischen Rückfragen sind gesondert auszuweisen, da sie Personalbindung außerhalb des Medizincontrolling zur Folge haben. Ohne diese Kapazitätsplanung droht ein gefährlicher Rückkopplungseffekt. Mehr Verfahren treffen auf unveränderte Ressourcen, die Bearbeitungsqualität sinkt und zusätzliche vermeidbare Minderungen verschlechtern erneut die Unbeanstandetenquote (s. Abb. 1).
Strategische Umsetzung: sechs Aufgaben
- Steuerungsfähige Datenbasis schaffen. Benötigt werden je Quartal mindestens Schlussrechnungen, eingeleitete und abgeschlossene Prüfungen, Ergebnis, Minderungsbetrag, Kassenentscheidung, Aufschlag und Aufwandspauschale. Offene Verfahren gehören in eine rollierende Schwellenprognose.
- Nicht auf exakt 80 Prozent steuern. Die gesetzliche Schwelle ist kein sinnvoller interner Zielwert. Schon kleine Fallzahlen, verspätete Entscheidungen oder ein ungünstiger Ergebnismix können den Sprung auf 20 Prozent auslösen. Ein Sicherheitsabstand muss hausindividuell festgelegt werden.
- Verlustursachen priorisieren. Verlorene Fälle sind nach Häufigkeit, Erlöswirkung und Schwellenrelevanz zu clustern. Ziel ist nicht, gleichzeitig jede Dokumentationslücke zu beseitigen, sondern wiederkehrende und wirtschaftlich bedeutsame Ursachen zuerst zu bearbeiten.
- Dokumentation am Entstehungsort verbessern. Der Operateur dokumentiert das abrechnungsrelevante Operationsmerkmal, der behandelnde Arzt die medizinische Begründung, die Pflege den pflegerisch relevanten Sachverhalt. Das Medizincontrolling kann fehlende Primärinformation Monate später nicht belastbar rekonstruieren.
- Unterlagen prüfbezogen und vollständig versenden. Der Medizinische Dienst soll benötigte Unterlagen konkret benennen; das Krankenhaus ergänzt die für den konkreten Prüfauftrag erforderlichen Unterlagen. Daraus folgt weder bewusstes Zurückhalten noch reflexhafte Vollaktenübermittlung. Jeder Fall braucht eine fachlich begründete Versandentscheidung und eine Fristenkontrolle.
- Fallstrategie, Kapazität und Verantwortung festlegen. Für Vorverfahren, Prüfung, Erörterung und Klage braucht es wirtschaftliche Entscheidungskriterien, klare Zuständigkeiten und eine am erwarteten Fallaufkommen bemessene Personalausstattung. Das Vorverfahren sollte gezielt für Fälle genutzt werden, in denen erwarteter Erlös, Quotenwirkung, Aufschlag und Prozesskosten zusammen betrachtet einen Vergleich rechtfertigen.
Vom Einzelfall zur Unternehmenssteuerung
Die neuen Regeln machen aus der bisherigen Prüfquote ein dynamisches Risikosystem. Die zentrale Kennzahl bleibt die Unbeanstandetenquote, doch sie lässt sich nicht allein im Medizincontrolling stabilisieren. Erforderlich sind gemeinsame Steuerung durch Geschäftsführung, Medizin, Pflege, Abrechnung, Medizincontrolling und Recht sowie eine Dokumentation, die den klinischen Sachverhalt dort vollständig abbildet, wo er entsteht. Das strategische Ziel lautet nicht, jeden Einzelfall um jeden Preis zu gewinnen. Es lautet, wiederkehrende Fehler mit hoher Erlös- und Schwellenwirkung zu vermeiden, die Quote mit Sicherheitsabstand zu stabilisieren und die knappen Fachressourcen auf die wirtschaftlich entscheidenden Fälle zu konzentrieren.
Autoren: Andreas Wenke, Geschäftsführer Franz + Wenke GmbH, und Prof. Dr. med. Dominik Franz, Geschäftsführer Franz + Wenke GmbH
Kontakt: Franz + Wenke GmbH, Mendelstraße 11, 48149 Münster; a.wenke@dasgesundheitswesen.de